


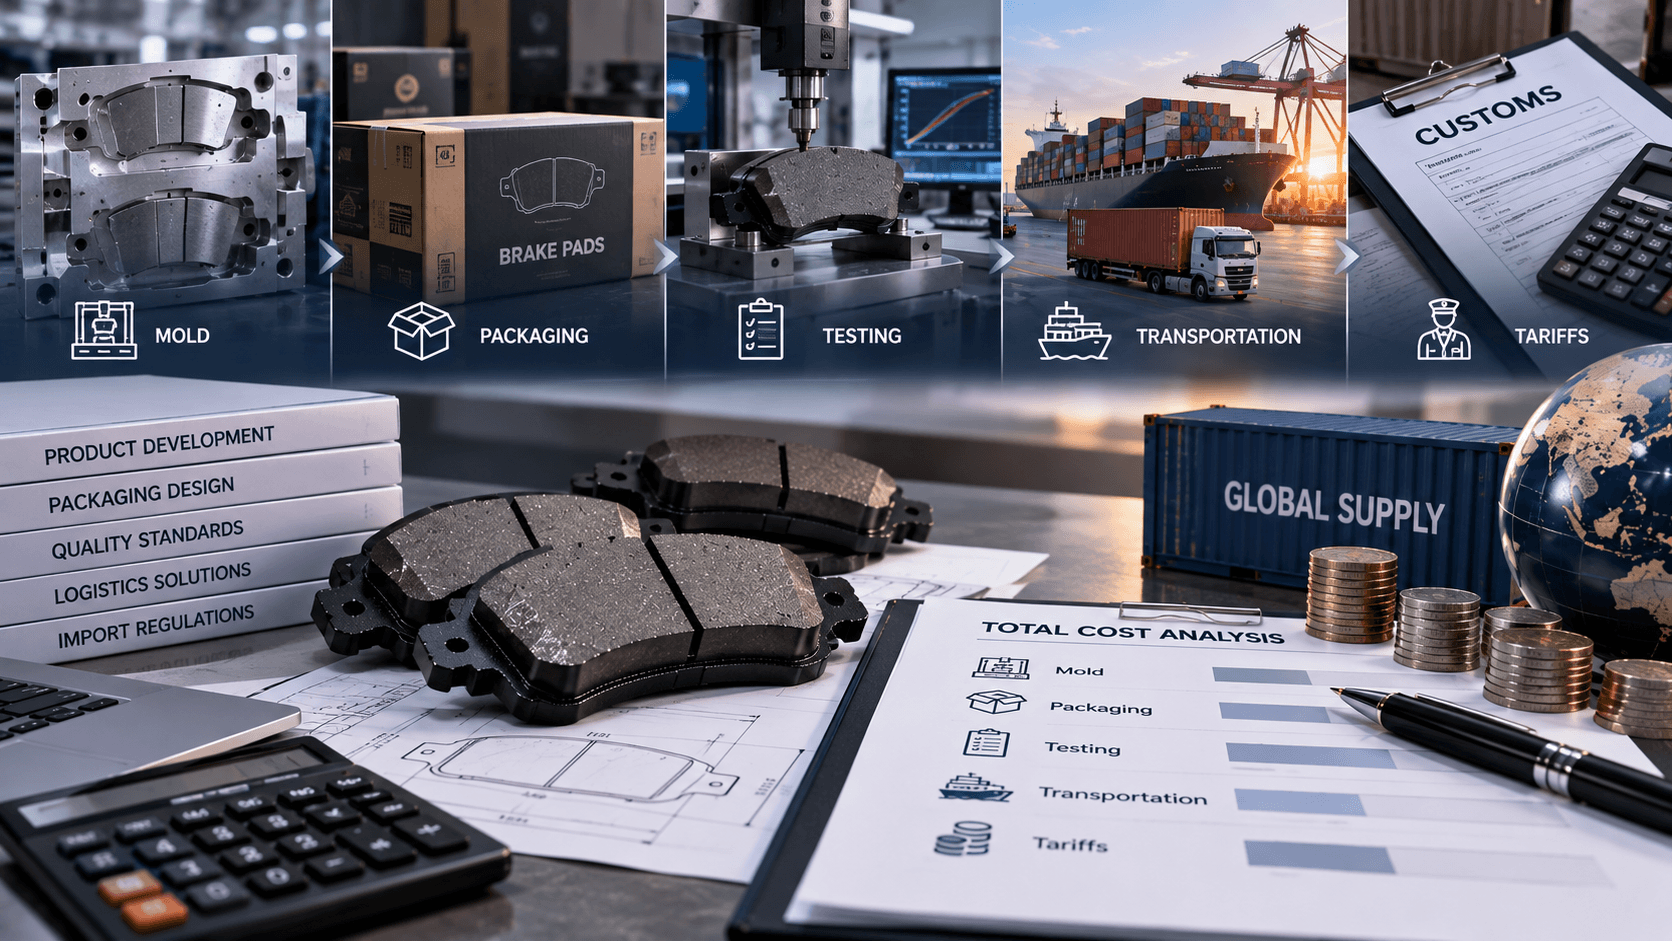
เมื่อนำเข้าแผ่นเบรกแบบจำนวนมาก ราคาที่โรงงานให้มาเป็นเพียงจุดเริ่มต้นของต้นทุนเท่านั้น ต้นทุนที่แท้จริงที่กำหนดกำไรสุทธิคือต้นทุนหลังจากสินค้ามาถึงคลังสินค้าและพร้อมสำหรับการขาย หากราคาที่แตกต่างกันมีขอบเขตการครอบคลุมที่ไม่เหมือนกัน การเปรียบเทียบราคาต่อชุดโดยตรงอาจนำไปสู่ข้อสรุปที่ผิดพลาดได้ง่าย
1. ต้นทุนผลิตภัณฑ์และการพัฒนา
ควรแยกแยะระหว่างรูปแบบแผ่นเบรกที่มีอยู่แล้วกับโครงการที่ต้องพัฒนาขึ้นใหม่ ค่าใช้จ่ายที่อาจเกิดขึ้นประกอบด้วยแม่พิมพ์ อุปกรณ์การผลิต ตัวอย่างสินค้า อุปกรณ์เสริมพิเศษ และเอกสารวิศวกรรม ควรตรวจสอบให้ชัดเจนว่าค่าใช้จ่ายเป็นค่าครั้งเดียวหรือจะแบ่งจ่ายตามจำนวนชุด รวมถึงควรระบุให้ชัดเจนเกี่ยวกับการเป็นเจ้าของแม่พิมพ์ การบำรุงรักษา อายุการใช้งาน การปรับเปลี่ยน และวิธีการจัดการหลังจากยุติความร่วมมือด้วย อย่าสันนิษฐานว่าการจ่ายค่าแม่พิมพ์แล้วจะได้รับสิทธิ์ในการออกแบบทั้งหมดหรือสิทธิ์ในการเป็นเจ้าของสินค้าโดยอัตโนมัติ
2. ต้นทุนบรรจุภัณฑ์และแบรนด์
การใช้แบรนด์เองอาจเกี่ยวข้องกับกล่องสี ฉลาก กล่องบรรจุภัณฑ์ภายนอก คู่มือการใช้งาน บาร์โค้ด แม่พิมพ์สำหรับพิมพ์ การปรับเปลี่ยนดีไซน์ และขั้นต่ำในการสั่งซื้อจำนวนน้อย ควรสอบถามเกี่ยวกับ MOQ ของวัสดุบรรจุภัณฑ์แต่ละชนิด ค่าเสียหาย สิทธิ์ในการครอบครองสินค้าคงเหลือ รวมถึงค่าใช้จ่ายในการปรับเปลี่ยนดีไซน์ สำหรับคำสั่งซื้อที่มี SKU หลายรายการ ยังต้องคำนวณค่าใช้จ่ายในการคัดแยกตามหมายเลขวัสดุ การติดฉลาก และการบรรจุรวมกันด้วย
3. ต้นทุนการทดสอบ การรับรอง และเอกสาร
ตลาดเป้าหมาย ลูกค้า และเวอร์ชันของผลิตภัณฑ์อาจกำหนดให้มีการทดสอบ การลงทะเบียน การรับรอง หรือเอกสารที่แตกต่างกัน ควรระบุให้ชัดเจนว่าใครเป็นผู้เลือกห้องปฏิบัติการ ใครเป็นผู้จ่ายค่าทดสอบครั้งแรกและครั้งต่อไป รายงานจะครอบคลุมสูตรและหมายเลขวัสดุใดบ้าง รวมถึงหลังจากมีการเปลี่ยนแปลงแล้วจำเป็นต้องทดสอบใหม่หรือไม่ ใบรับรองระบบการจัดการคุณภาพไม่สามารถแทนที่การทดสอบในระดับผลิตภัณฑ์หรือข้อกำหนดของตลาดได้
4. ค่าใช้จ่ายของโรงงานนอกเหนือจากการผลิต
ในราคาที่ให้มาอาจมีค่าใช้จ่ายเพิ่มเติมเกี่ยวกับการขนส่งภายในประเทศ ถาดบรรจุสินค้า การฆ่าเชื้อด้วยไอน้ำหรือการประมวลผลบรรจุภัณฑ์อื่นๆ การจัดเก็บสินค้า การขอศุลกากร การจัดทำเอกสาร การบรรจุกล่อง และค่าใช้จ่ายในการดำเนินการที่ท่าเรือ ควรร้องขอให้ราคาที่ให้มาระบุเงื่อนไขการค้า สถานที่ที่กำหนด และปีของเวอร์ชัน พร้อมอธิบายอย่างละเอียดถึงขอบเขตค่าใช้จ่ายและความเสี่ยงของทั้งสองฝ่าย
5. การขนส่งระหว่างประเทศและการประกันภัย
เมื่อเปรียบเทียบระหว่างการขนส่งแบบ FCL, LCL และการขนส่งทางอากาศ ไม่ควรมองเพียงแค่ค่าขนส่งหลักเท่านั้น การขนส่งแบบ LCL อาจมีค่าธรรมเนียมในการจัดการที่ท่าเรือต้นทางและท่าเรือปลายทาง การขนส่งแบบ FCL มีความเสี่ยงด้านการลากจูง การขนถ่าย และความล่าช้าในการจัดเก็บสินค้า ส่วนการขนส่งทางอากาศจำเป็นต้องตรวจสอบน้ำหนักที่ใช้ในการคำนวณค่าใช้จ่าย ควรนำค่าใช้จ่ายด้านประกัน ค่าธรรมเนียมช่วงฤดูท่องเที่ยว ค่าธรรมเนียมน้ำมัน เวลาในการตรวจสอบสินค้า และค่าใช้จ่ายในการจัดเก็บสินค้าที่ผิดปกติมาพิจารณาในการวางงบประมาณด้วย
6. ภาษีนำเข้า ภาษีศุลกากร และการประเมินมูลค่าสินค้า
ขั้นแรกให้ผู้เชี่ยวชาญด้านศุลกากรที่มีคุณสมบัติเหมาะสมตรวจสอบการจัดประเภทสินค้าในประเทศปลายทางก่อน จากนั้นจึงค้นหาอัตราภาษี ภาษีเพิ่มเติม ภาษีมูลค่าเพิ่ม หรือภาษีขายปัจจุบัน Trade.gov ได้อธิบายถึงต้นทุนการนำสินค้าเข้าประเทศ ซึ่งรวมถึงราคาสินค้า ค่าประกัน ค่าขนส่ง ภาษีนำเข้าและภาษีอื่นๆ นอกจากนี้คู่มือการประเมินมูลค่าสินค้าของศุลกากรยังระบุด้วยว่า บรรจุภัณฑ์ แม่พิมพ์ รวมถึงมูลค่าการออกแบบหรือวิศวกรรมบางส่วนที่ผู้ซื้อจัดหามาอาจส่งผลต่อมูลค่าสินค้าที่ต้องเสียภาษี การดำเนินการจริงขึ้นอยู่กับกฎระเบียบของประเทศปลายทาง ไม่สามารถนำแบบอย่างจากประเทศอื่นหรือคำสั่งซื้อในอดีตมาใช้ได้
7. ต้นทุนที่ซ่อนอยู่หลังจากสินค้ามาถึง
- ตัวแทนด้านศุลกากร ค่าใช้จ่ายในท่าเรือ การขนถ่ายสินค้าและการจัดส่งภายในประเทศ
- การตรวจสอบสินค้าเมื่อมาถึง การติดฉลากใหม่ การแบ่งเก็บสินค้าในคลังและการบันทึกสต็อก
- การจัดการกับสถานการณ์ที่สินค้ามาไม่ครบ ส่งผิด เสียหาย หรือมีความแตกต่างในเอกสาร
- การใช้เงินทุน ความผันผวนของอัตราแลกเปลี่ยน สต็อกสำรอง และ SKU ที่ขายไม่ออก
- การบริการหลังการขาย การคืนสินค้าและการเปลี่ยนสินค้า รวมถึงการสอบสวนความแตกต่างด้านคุณภาพ
การสร้างตารางต้นทุนที่สามารถเปรียบเทียบได้
ควรบันทึกข้อมูลเกี่ยวกับมูลค่าสินค้า ค่าใช้จ่ายครั้งเดียว บรรจุภัณฑ์ การทดสอบ ค่าใช้จ่ายในโรงงาน การขนส่งระหว่างประเทศ ค่าประกัน ภาษีต่างๆ การดำเนินการด้านศุลกากร และการจัดเก็บสินค้าส่งคืนให้เป็นมาตรฐานสำหรับแต่ละแผน จากนั้นนำยอดรวมมาหารด้วยจำนวนสินค้าที่สามารถขายได้ ควรจัดทำสถานการณ์ปกติ สถานการณ์ที่ค่าขนส่งสูงขึ้น และสถานการณ์ที่การขายล่าช้าแยกกัน เพื่อหลีกเลี่ยงการถือว่าตัวเลขประมาณการเป็นต้นทุนคงที่
BaoTai ช่วยสนับสนุนการคำนวณต้นทุนอย่างไร
บริษัท บาวไถ่ สามารถจัดทำราคาข้อเสนอสำหรับโครงการต่างๆ ได้ โดยอิงจากหมายเลขวัสดุ ปริมาณ แนวทางการผสมส่วนผสม บรรจุภัณฑ์ของแบรนด์ และเงื่อนไขการส่งมอบที่ได้รับการยืนยันแล้ว ยิ่งผู้ซื้อให้ข้อมูลที่ครบถ้วนเท่าไร ก็ยิ่งช่วยให้สามารถแยกแยะราคาหน่วยของผลิตภัณฑ์ออกจากค่าใช้จ่ายครั้งเดียวหรือค่าใช้จ่ายที่ขึ้นอยู่กับเงื่อนไข เช่น ค่าแม่พิมพ์ บรรจุภัณฑ์ หรือตัวอย่างสินค้าได้ง่ายขึ้นเท่านั้น
สามารถอ่านก่อนได้รายการข้อมูลสำหรับขอราคา OEMจากนั้นให้ส่งข้อมูลเกี่ยวกับตลาดเป้าหมาย SKU ปริมาณ และเงื่อนไขการค้าผ่านแบบฟอร์มความต้องการการซื้อค่าภาษีนำเข้า ภาษีอื่นๆ และค่าใช้จ่ายที่ท่าเรือปลายทางควรได้รับการตรวจสอบโดยผู้ซื้อร่วมกับทางศุลกากรท้องถิ่น บริษัทขนส่งสินค้า และผู้ให้บริการด้านศุลกากร
หมายเหตุการแก้ไข: เอกสารนี้เป็นคู่มือการวางแผนต้นทุนที่พัฒนาขึ้นโดย BAOTAI เอง ไม่ถือเป็นคำมั่นสัญญาด้านภาษี ศุลกากร กฎหมาย อัตราค่าขนส่ง หรือราคาขาย รูปภาพหลักในปัจจุบันเป็นรูปภาพชั่วคราว รอการแทนที่ในภายหลัง

