


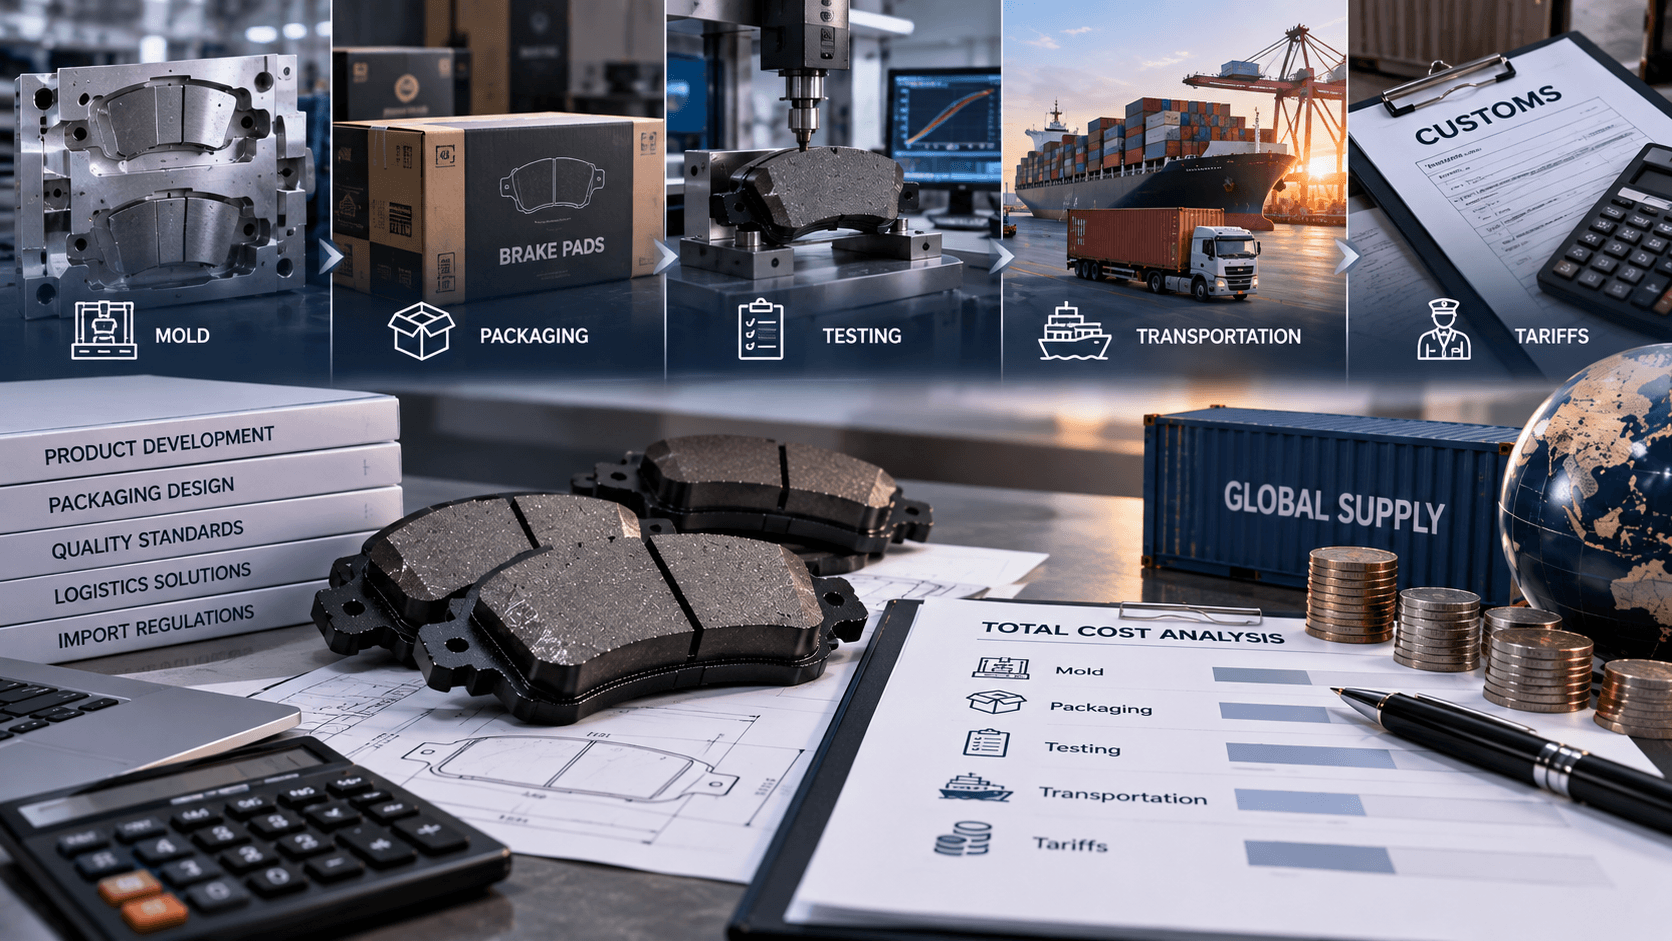
Khi nhập khẩu phanh dạng bộ số lượng lớn, báo giá từ nhà máy chỉ là mức chi phí khởi điểm. Yếu tố quyết định lợi nhuận gộp thực sự là chi phí thực tế sau khi hàng hóa về kho và đã sẵn sàng để bán. Nếu các báo giá khác nhau có phạm vi bao gồm khác nhau, việc so sánh trực tiếp giá mỗi bộ rất dễ dẫn đến kết luận sai lầm.
1. Chi phí sản phẩm và phát triển
Trước tiên hãy phân biệt các loại phanh hiện có với các dự án cần phát triển mới. Các chi phí có thể phát sinh bao gồm khuôn mẫu, dụng cụ sản xuất, mẫu thử, phụ kiện đặc biệt và tài liệu kỹ thuật. Cần xác định rõ chi phí là thanh toán một lần hay chia theo từng đợt nhập hàng, đồng thời ghi rõ quyền sở hữu khuôn mẫu, công tác bảo trì, tuổi thọ, việc chỉnh sửa và cách xử lý sau khi chấm dứt hợp tác. Đừng cho rằng chỉ cần trả tiền khuôn mẫu là tự động sở hữu toàn bộ quyền thiết kế hoặc quyền sở hữu sản phẩm thực tế.
2. Chi phí bao bì và thương hiệu
Thương hiệu riêng có thể liên quan đến hộp màu, nhãn mác, thùng carton, hướng dẫn sử dụng, mã vạch, bản in, việc chuyển đổi thiết kế và mức đơn hàng tối thiểu cho số lượng nhỏ. Hãy hỏi rõ MOQ của từng loại vật liệu bao bì, tỷ lệ hao hụt, quyền sở hữu hàng tồn kho còn lại cũng như chi phí chỉnh sửa thiết kế. Đối với đơn hàng có nhiều SKU, cần tính toán thêm chi phí vận hành do việc phân loại theo mã vật liệu, dán nhãn và đóng gói lẫn lộn.
3. Chi phí kiểm thử, chứng nhận và tài liệu
Thị trường mục tiêu, khách hàng và phiên bản sản phẩm có thể yêu cầu các bài kiểm thử, đăng ký, chứng nhận hoặc tài liệu khác nhau. Cần làm rõ ai sẽ chọn phòng thí nghiệm, ai sẽ chi trả chi phí kiểm thử lần đầu và lần tái kiểm, báo cáo sẽ bao gồm các công thức và mã vật liệu nào, cũng như liệu có cần kiểm chứng lại sau khi có thay đổi hay không. Chứng chỉ hệ thống quản lý chất lượng không thể thay thế cho các bài kiểm thử ở cấp độ sản phẩm hoặc các yêu cầu của thị trường.
4. Các chi phí từ phía nhà máy ngoài sản xuất
Báo giá còn có thể bao gồm chi phí vận chuyển nội địa, pallet, xử lý bao bì bằng phương pháp fumigation, lưu trữ, khai báo hải quan, tài liệu, đóng gói và các thủ tục tại cảng. Hãy yêu cầu báo giá ghi rõ thuật ngữ thương mại, địa điểm chỉ định và năm phiên bản, đồng thời giải thích rõ ràng ranh giới chi phí và rủi ro giữa hai bên mua bán cho từng mục.
5. Vận chuyển quốc tế và bảo hiểm
Khi so sánh vận chuyển bằng container nguyên chiếc, vận chuyển lẻ và vận chuyển hàng không, không thể chỉ nhìn vào chi phí vận chuyển chính. Vận chuyển lẻ có thể phát sinh phí xử lý tại cảng xuất phát và cảng đích, vận chuyển container nguyên chiếc liên quan đến rủi ro kéo xe, bốc dỡ và kẹt container, còn vận chuyển hàng không thì cần kiểm tra trọng lượng tính phí. Hãy đưa bảo hiểm, phụ phí mùa cao điểm, phụ phí nhiên liệu, thời gian chờ kiểm tra và chi phí lưu kho bất thường vào ngân sách dự phòng.
6. Thuế nhập khẩu, thuế giá trị gia tăng và việc định giá hải quan
Trước tiên, các chuyên gia khai báo hải quan có chứng chỉ cần xác nhận phân loại hàng hóa tại quốc gia đích, sau đó tra cứu tỷ lệ thuế hiện hành, các loại thuế phụ, thuế giá trị gia tăng hoặc thuế bán hàng. Trade.gov mô tả chi phí khi hàng hóa về nước bao gồm giá hàng, bảo hiểm, phí vận chuyển, các khoản thuế hải quan và các chi phí khác; hướng dẫn định giá hải quan của họ cũng cho biết rằng bao bì, khuôn mẫu cùng một số giá trị thiết kế hoặc kỹ thuật do người mua cung cấp có thể ảnh hưởng đến giá trị tính thuế. Cách xử lý thực tế phụ thuộc vào quy định của quốc gia đích, không thể áp dụng theo mô hình của một quốc gia khác hoặc các đơn hàng trước đây.
7. Các chi phí ẩn sau khi hàng về đến cảng
- Đại lý thông quan, các chi phí cảng, bốc dỡ hàng và vận chuyển nội địa;
- Kiểm tra hàng hóa khi về nước, dán nhãn lại, phân loại kho và nhập dữ liệu kho hàng;
- Xử lý tình huống hàng thiếu, sai mã hàng, hỏng hóc hoặc bất đồng về hồ sơ;
- Chi phí chiếm dụng vốn, biến động tỷ giá, hàng tồn kho an toàn và các SKU bán chậm;
- Dịch vụ sau bán hàng, hoàn trả hàng và điều tra sự chênh lệch về chất lượng.
Xây dựng bảng chi phí có thể so sánh
Ghi chép thống nhất cho mỗi phương án về giá sản phẩm, các chi phí một lần, bao bì, kiểm tra, chi phí tại nhà máy, vận chuyển quốc tế, bảo hiểm, thuế, thủ tục thông quan và lưu kho vận chuyển, sau đó chia tổng số tiền cho số lượng hàng có thể bán được. Tạo riêng các kịch bản bình thường, tình huống phí vận chuyển tăng và tình huống bán hàng chậm, tránh coi các ước tính là chi phí cố định.
Bảo Thái hỗ trợ như thế nào trong việc tính toán chi phí
Bao Tai có thể lập báo giá cho dự án dựa trên mã vật liệu đã được xác nhận, số lượng, hướng pha chế, bao bì thương hiệu và các điều kiện giao hàng. Thông tin mà bên mua cung cấp càng đầy đủ thì càng dễ phân biệt giữa giá đơn vị sản phẩm và các chi phí một lần hoặc có điều kiện như khuôn mẫu, bao bì, mẫu thử, v.v.
Có thể đọc trướcDanh sách tài liệu yêu cầu báo giá OEMSau đó thông quabảng yêu cầu mua hàngGửi thông tin về thị trường mục tiêu, SKU, số lượng và điều khoản thương mại. Thuế quan, các loại phí thuế cùng chi phí tại cảng đích cần được bên mua kiểm tra lại với hải quan địa phương, công ty dịch vụ khai báo hải quan và đơn vị vận chuyển hàng hóa.
Ghi chú biên tập: Bài viết này là hướng dẫn lập kế hoạch chi phí do BAOTAI tự biên soạn, không mang tính chất cam kết về thuế, hải quan, pháp luật, mức cước vận chuyển hay giá cả. Hình ảnh hiển thị hiện tại chỉ là hình nền tạm thời, sẽ được thay thế sau.

