


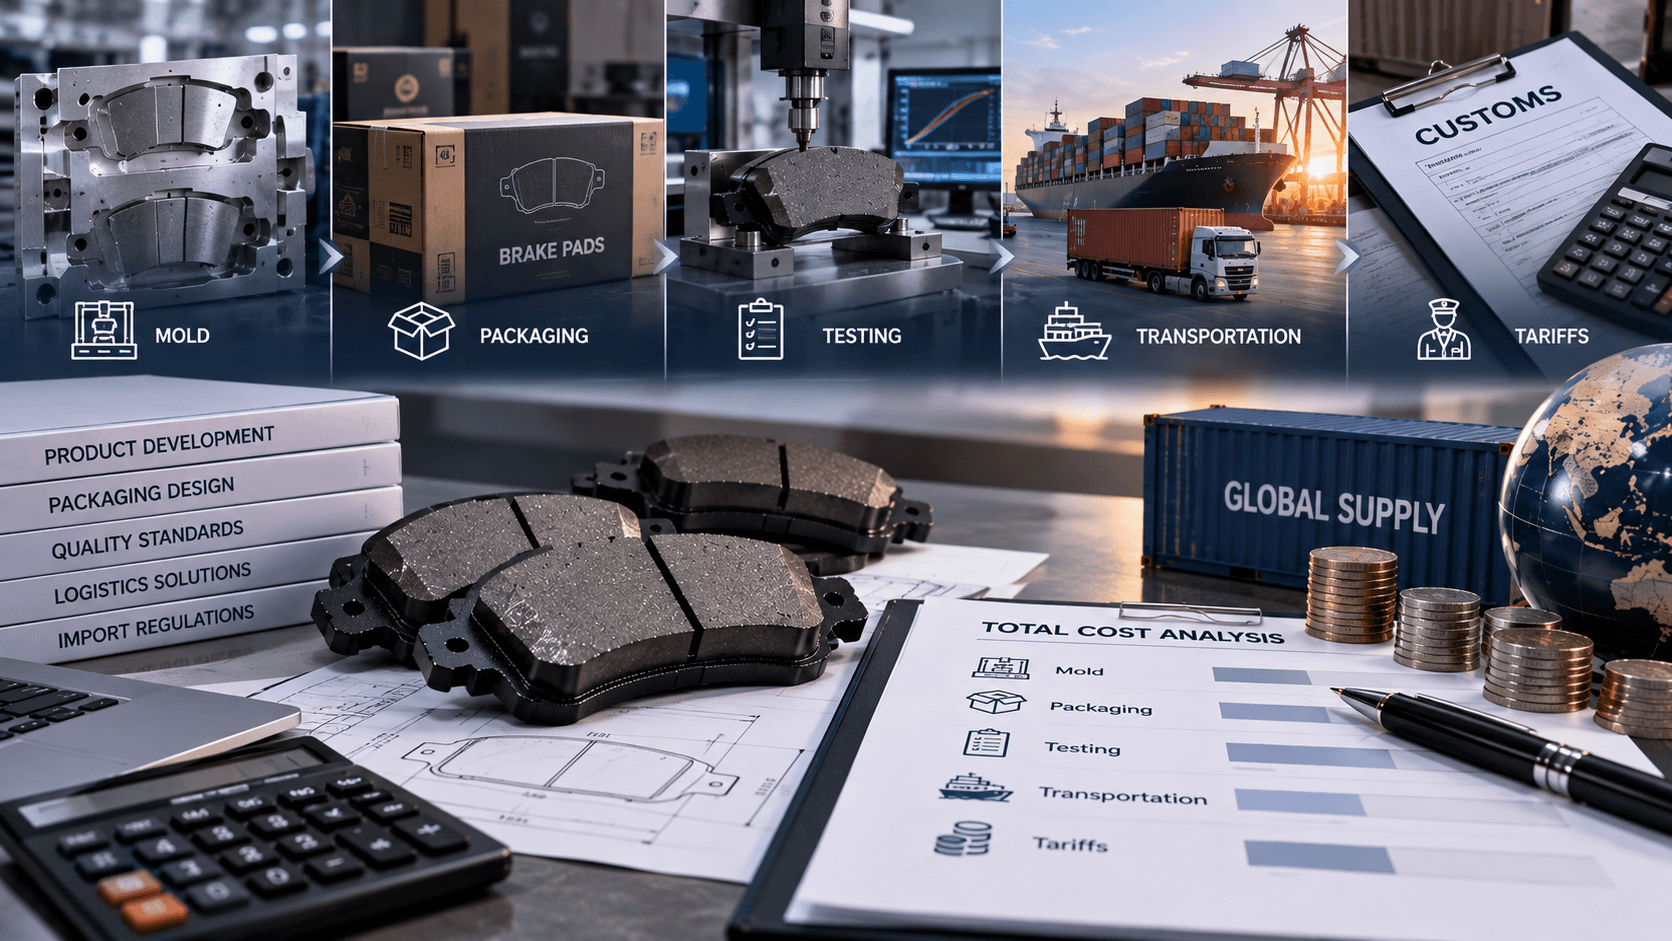
批量进口刹车片时,工厂报价只是成本起点。真正决定毛利的是货物到达仓库并具备销售条件后的落地成本。不同报价如果包含范围不同,直接比较每套单价很容易得出错误结论。
1. 产品与开发成本
先区分现有片型与需要新增开发的项目。可能发生的费用包括模具、工装、样件、特殊附件和工程文件。确认费用是一次性还是按批分摊,模具归属、维护、寿命、修改和停止合作后的处理方式也应写清。不要默认支付模具费就自动拥有全部设计权或实物所有权。
2. 包装与品牌成本
私有品牌可能涉及彩盒、标签、外箱、说明书、条码、印版、设计转换和小批量起订。询问每种包装材料的MOQ、损耗、剩余库存归属以及改版成本。多SKU订单还要计算按料号分拣、贴标和混箱带来的作业成本。
3. 测试、认证与文件成本
目标市场、客户和产品版本可能要求不同的测试、注册、认证或文件。明确由谁选择实验室、谁支付初测与复测、报告覆盖哪些配方和料号,以及变更后是否需要重新验证。质量管理体系证书不能替代产品层面的测试或市场要求。
4. 生产以外的工厂端费用
报价中还可能有内陆运输、托盘、熏蒸或其他包装处理、仓储、报关、文件、装箱和港口操作费用。要求报价注明贸易术语、指定地点和版本年份,并逐项说明买卖双方的费用与风险边界。
5. 国际运输和保险
比较整柜、拼箱和空运时,不能只看主运费。拼箱可能产生起运港和目的港操作费,整柜涉及拖车、装卸和滞箱风险,空运则要核对计费重量。将保险、旺季附加费、燃油附加费、查验等待和异常仓储纳入情景预算。
6. 关税、进口税和海关估价
先由具备资质的报关专业人员确认目的国商品归类,再查询当前税率、附加税、增值税或销售税。Trade.gov对落地成本的说明包括货价、保险、运费、关税税费和其他费用;其海关估价指南也提示,包装、模具以及由买方提供的部分设计或工程价值可能影响完税价格。实际处理取决于目的国规则,不能照搬另一国家或历史订单。
7. 到港后的隐性成本
- 清关代理、港杂、卸货和内陆配送;
- 到货检验、重新贴标、分仓和库存录入;
- 短装、错装、破损或文件差异的处理;
- 资金占用、汇率变化、安全库存和滞销SKU;
- 售后、退换货及质量差异调查。
建立可比较的成本表
为每个方案统一记录产品金额、一次性费用、包装、测试、工厂端费用、国际运输、保险、税费、清关和仓储配送,并把总额除以可销售数量。分别制作正常、运费上涨和销售延迟情景,避免把估算当作固定成本。
宝泰如何配合成本核算
宝泰可根据已确认的料号、数量、配方方向、品牌包装和交付条件整理项目报价。采购方提供信息越完整,越容易区分产品单价与模具、包装、样件等一次性或条件性费用。
可先阅读OEM询价资料清单,然后通过采购需求表提交目标市场、SKU、数量和贸易术语。关税、税费及目的港费用应由采购方与当地海关、报关行和货代复核。
编辑说明:本文为BAOTAI原创成本规划指南,不构成税务、海关、法律、运价或报价承诺。主图当前为占位图,待后台替换。

