


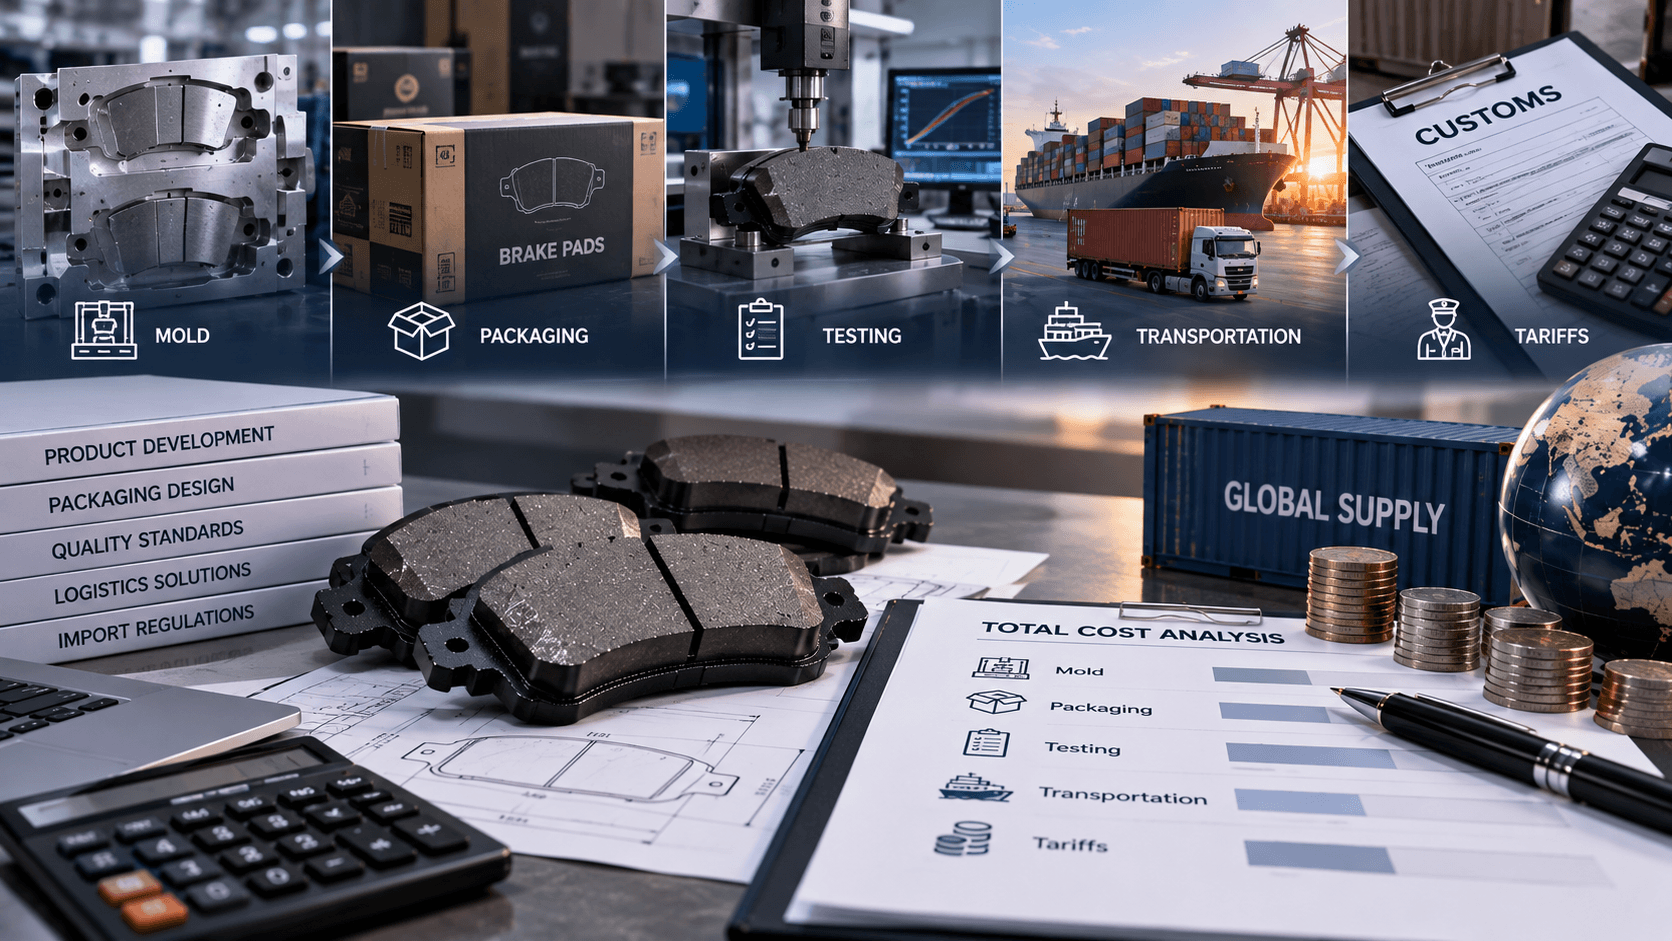
批量進口刹车片時,工廠報價只是成本起點。真正決定毛利的是貨物到達倉庫並具備銷售條件後的落地成本。不同報價如果包含範圍不同,直接比較每套單價很容易得出錯誤結論。
1. 產品與開發成本
先區分現有片型與需要新增開發的項目。可能發生的費用包括模具、工裝、樣件、特殊附件和工程文件。確認費用是一次性還是按批分攤,模具歸屬、維護、壽命、修改和停止合作後的處理方式也應寫清。不要預設支付模具費就自動擁有全部設計權或實物所有權。
2. 包裝與品牌成本
私有品牌可能涉及彩盒、標籤、外箱、說明書、條碼、印版、設計轉換和小批量起訂。詢問每種包裝材料的MOQ、損耗、剩餘庫存歸屬以及改版成本。多SKU訂單還要計算按料號分揀、貼標和混箱帶來的作業成本。
3. 測試、認證與文件成本
目標市場、客戶和產品版本可能要求不同的測試、註冊、認證或文件。明確由誰選擇實驗室、誰支付初測與復測、報告覆蓋哪些配方和料號,以及變更後是否需要重新驗證。品質管理體系證書不能替代產品層面的測試或市場要求。
4. 生產以外的工廠端費用
報價中還可能有內陸運輸、托盤、燻蒸或其他包裝處理、倉儲、報關、文件、裝箱和港口操作費用。要求報價註明貿易術語、指定地點和版本年份,並逐項說明買賣雙方的費用與風險邊界。
5. 國際運輸和保險
在比較整櫃、拼箱和空運時,不能只看主運費。拼箱可能產生起運港和目的港操作費,整櫃涉及拖車、裝卸和滯箱風險,空運則要核對計費重量。還需將保險、旺季附加費、燃油附加費、檢查等待和異常倉儲納入情景預算。
6.關稅、進口稅和海關估價
首先由具備資質的報關專業人員確認目的國商品的歸類,再查詢當前的稅率、附加稅、增值稅或銷售稅。Trade.gov對落地成本的說明包括貨價、保險、運費、關稅稅費和其他費用;其海關估價指南也提示,包裝、模具以及由買方提供的部分設計或工程價值可能影響完稅價格。實際處理取決於目的國規則,不能照搬另一國家或歷史訂單。
7.到港後的隱性成本
- 清關代理、港雜、卸貨和內陸配送;
- 到貨檢驗、重新貼標、分倉和庫存錄入;
- 短裝、錯裝、破損或文件差異的處理;
- 資金佔用、匯率變化、安全庫存和滯銷SKU;
- 售後、退換貨及品質差異調查。
建立可比較的成本表
為每個方案統一記錄產品金額、一次性費用、包裝、測試、工廠端費用、國際運輸、保險、稅費、清關和倉儲配送,並把總額除以可銷售數量。分別製作正常、運費上漲和銷售延遲的情景,避免將估算當作固定成本。
寶泰如何配合成本核算
寶泰可根據已確認的料號、數量、配方方向、品牌包裝和交付條件整理項目報價。採購方提供的資訊越完整,就越容易區分產品單價與模具、包裝、樣件等一次性或條件性費用。
可先閱讀OEM詢價資料清單,然後透過採購需求表提交目標市場、SKU、數量和貿易術語。關稅、稅費及目的港費用應由採購方與當地海關、報關行和貨代複核。
編輯說明:本文為BAOTAI原創成本規劃指南,不構成稅務、海關、法律、運價或報價承諾。主圖目前為佔位圖,待後台替換。

